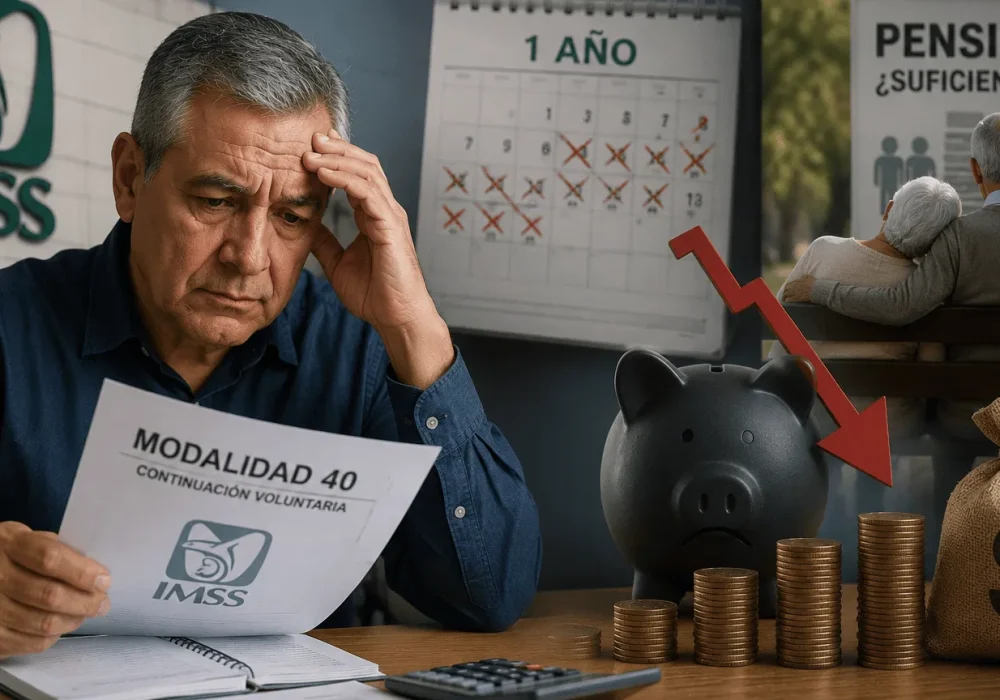
La nueva regulación de la Modalidad 40 del IMSS reabre el debate sobre las pensiones de la Ley 73. La ironía: un gobierno que presume defender a los trabajadores ahora limita opciones para mejorar la jubilación.
La Cuarta Transformación tiene una nueva paradoja para presumir: un gobierno que enarbola la bandera de la justicia social termina aplicando medidas que evocan la vieja ortodoxia económica. Esta vez, el terreno de la contradicción es la Modalidad 40 del IMSS, una alternativa que miles de trabajadores utilizan para mejorar su pensión bajo la Ley 73.
¡Qué tiempos aquellos en los que el neoliberalismo era el villano favorito de la política mexicana! Ahora, cuando toca revisar las cuentas de la seguridad social, aparecen las restricciones, los cálculos financieros y los límites. Cambia el discurso, pero la calculadora sigue mandando.
La modificación de las reglas de la Modalidad 40, vigente desde el 22 de octubre de 2026, pone sobre la mesa una pregunta incómoda: ¿hasta dónde puede llegar un gobierno que promete proteger al trabajador cuando considera necesario ajustar las condiciones de acceso a una mejor pensión?
La Modalidad 40 permite a determinados trabajadores continuar cotizando voluntariamente al IMSS después de una baja laboral y, si cumplen los requisitos correspondientes, mejorar el monto de su pensión. No es un regalo del gobierno: los asegurados pagan sus propias cuotas para construir un retiro más favorable.
Precisamente por eso, la discusión tiene relevancia. Para quienes cotizan bajo la Ley 73, el salario registrado, las semanas cotizadas y otros requisitos legales pueden influir de manera importante en el cálculo de la pensión. Cualquier cambio en las condiciones de incorporación puede obligar a replantear una estrategia de retiro que, en muchos casos, se prepara durante años.
El argumento de la sostenibilidad financiera del sistema es legítimo. El IMSS necesita cuidar sus recursos, cumplir sus obligaciones y evitar prácticas irregulares. Pero una cosa es proteger la viabilidad de las pensiones y otra es ignorar el impacto que las nuevas reglas pueden tener sobre quienes planeaban mejorar su jubilación con sus propios recursos.
Ahí está el sarcasmo político: el trabajador no está especulando en la Bolsa ni buscando un privilegio gratuito. Intenta compensar décadas de salarios insuficientes, empleos precarios y lagunas de cotización. Sin embargo, cuando llega el momento de hacer cuentas, su futuro termina convertido en una variable más de la ecuación financiera.
La 4T tendrá que explicar por qué las restricciones son necesarias, a quiénes afectan y qué alternativas tendrán los trabajadores que todavía buscan construir una pensión digna. Porque el discurso de justicia social también debe medirse por las oportunidades reales que conserva la gente para vivir con seguridad durante la vejez.
¿Es neoliberalismo en sentido estricto? La etiqueta admite discusión. Pero la contradicción política resulta evidente: cuando un gobierno que critica las recetas del pasado recurre a restricciones justificadas por la disciplina financiera, queda obligado a explicar qué cambió y quién asumirá el costo.
Al final, la ideología no paga las medicinas, la renta ni la despensa. Y cuando llega la jubilación, tampoco paga la pensión.
La transformación podrá ser de izquierda, pero para el trabajador que hace cuentas de su retiro, la pregunta sigue siendo la misma: ¿cuánto dinero le quedará para vivir cuando ya no pueda trabajar?